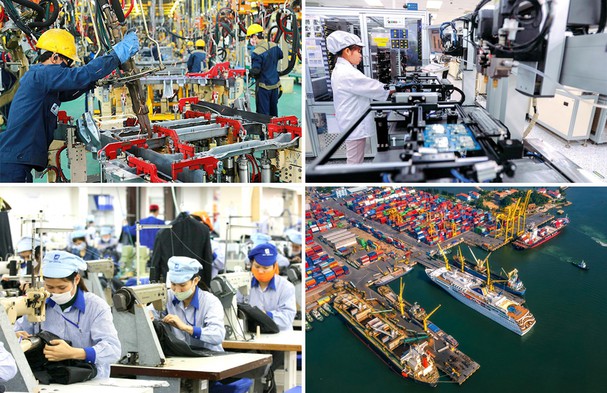
Bức tranh tăng trưởng kinh tế trong những tháng cuối năm 2022 và 2023 của Việt Nam vẫn chứa đựng một số rủi ro như xu hướng tăng trưởng đang chậm lại, hệ thống tài chính và tiền tệ của Việt Nam còn rào cản từ bên ngoài.
TĂNG TRƯỞNG KINH TẾ CÓ XU HƯỚNG CHẬM LẠI
Cụ thể, ngay sau khi đổi mới, tốc độ tăng trưởng đạt 7,6%, 10 năm tiếp theo giảm xuống còn 6,6%. Giai đoạn 10 năm trở lại đây, mức tăng trưởng chỉ còn 5,6%. Quy mô kinh tế tính tới năm 2021 vào khoảng 363 tỷ USD, lọt top 40 nền kinh tế lớn nhất thế giới. GDP bình quân đầu người của Việt Nam năm 2021 đạt gần 3.700 USD, gấp 2,4 lần so với năm 2011.
Từ năm 2008 đến nay, tốc độ tăng trưởng GDP của Việt Nam đang có xu hướng chậm lại do khủng hoảng nội tại của nền kinh tế, ảnh hưởng của môi trường kinh tế quốc tế, tăng trưởng kinh tế theo chiều rộng (dựa thuần túy vào vốn) đang đạt đến mức tới hạn.
Nếu so thu nhập bình quân đầu người theo sức mua tương đương năm 2021 của Việt Nam, Outlook Database chỉ rõ, Việt Nam bằng 17% của Mỹ; bằng 24-26% của Nhật Bản, Hàn Quốc nếu hai nước này vẫn giữ nhịp độ tăng trưởng hiện nay thì Việt Nam mất hơn ba thập kỷ nữa mới đuổi kịp họ; bằng 40% của Malaysia và bằng 61% Thái Lan và Trung Quốc.
Bên cạnh những điểm tích cực, ví dụ như trong 10 năm qua tỷ lệ lạm phát được kiềm chế ở mức một con số, cán cân thương mại thường xuyên thặng dư và FDI, dự trữ ngoại hối tăng 10 lần…. thì thách thức cũng rất lớn, đó là vấn đề tài khóa, tiền tệ.
Chúng ta hạ được mức độ cung tiền, kiểm soát lạm phát ở một con số song chính sách tiền tệ lại nhiều bất cập do nặng về can thiệp hành chính. Mặt khác, Việt Nam thiếu nền tảng cho tăng trưởng dài hạn, đó là chất lượng nguồn nhân lực khó đáp ứng những tiến bộ công nghệ mới, khó đưa Việt Nam bứt phá trở thành nước có thu nhập trung bình cao trong những thập kỷ tới.
Một thách thức khác là hiện tăng trưởng của Việt Nam đang phụ thuộc vào xuất khẩu và đầu tư FDI. Theo đó, tốc độ tăng trưởng xuất khẩu đạt 18,4%/năm trong giai đoạn 2001-2021. Tỷ trọng xuất khẩu/GDP vượt 100%. Việt Nam tham gia ký kết nhiều FTA. Vốn FDI giải ngân những năm gần đây đạt xấp xỉ 20 tỷ USD/năm, gấp đôi so với 10 năm trước.
Chính sách tài khóa nhắm mục tiêu cao nhất là đảm bảo tính bền vững của nợ công, ổn định quy mô nợ công theo khả năng thu thuế, kiểm soát nghĩa vụ nợ-thu ngân sách…
Tốc độ tăng thu có chậm lại nhưng vẫn ở mức cao, từ 11,5%/năm trong giai đoạn 2011-2015 xuống còn 8,8%/năm trong giai đoạn 2016-2020. Tỷ lệ thu ngân sách/GDP tăng từ 23,6% lên 25,2% trong cùng giai đoạn, cao nhất trong ASEAN-5.
Hơn nữa, tỷ lệ thu từ thuế và phí giảm nhanh, từ 88% trong năm 2011 xuống còn 72% trong năm 2020. Tỷ trọng thuế thu nhập doanh nghiệp giảm nhanh chỉ còn khoảng 17% gần đây. Thuế giá trị gia tăng chiếm tỷ trọng lớn nhất và có xu hướng giảm nhẹ. Tỷ trọng thuế xuất nhập khẩu giảm chỉ còn một nửa trong giai đoạn 2016-2020 so với 2011-2015.
HỆ THỐNG TÀI CHÍNH VÀ TIỀN TỆ CÒN NHIỀU RÀO CẢN
Một thách thức nữa, chi ngân sách nhà nước tăng gần hai lần sau một thập kỷ. Cơ cấu chi chưa đồng đều. Chi hàng năm liên tục vượt dự toán – đặc biệt là trong giai đoạn 2011-15. Chi ngân sách mặc dù có xu hướng giảm nhưng vẫn ở mức cao nhất so với các nước trong khu vực. Chi ngân sách dành nhiều cho tiêu dùng nhà nước (60-70%) trong khi đầu tư phát triển chỉ chiếm 20-25% thu ngân sách có thể là nguyên nhân dẫn đến tình trạng nợ công tăng nhanh.
Giai đoạn 2010-2021, nợ công của Việt Nam đã lên gấp 3,2 lần (từ 1,144 triệu tỷ đồng lên 3,655 triệu tỷ đồng). Tốc độ nợ công tăng cao và nhanh hơn cả tốc độ tăng trưởng kinh tế khi trung bình lên tới 11,3%/năm. Tỷ lệ nợ công/GDP có xu hướng giảm, nhưng tỷ lệ nợ công/thu ngân sách lại tăng.