Một báo cáo kết quả hoạt động kinh doanh tốt, các chỉ số tài chính đẹp như mơ, triển vọng của doanh nghiệp & ngành nghề trong tương lai rất tươi sáng, … Đây liệu đã là những điều kiện đúng & đủ để làm cho một cổ phiếu tăng giá? Theo quan điểm của cá nhân tôi thì là “Chưa”. Ngoài kia có rất nhiều biến số tưởng chừng như sẽ làm cho giá cổ phiếu dịch chuyển, nhưng thực chất thì lại KHÔNG. Thế giới tài chính bị nhồi nhét bởi vô vàn thông tin nhiễu loạn và những thứ vô nghĩa, tại mỗi thời điểm sẽ chỉ có một vài biến số chính tác động khiến cho giá cổ phiếu lên và xuống, công việc của một nhà đầu tư chính là tìm ra những biến số đó.
NHỮNG BIẾN SỐ TRỌNG YẾU LÀM CHO GIÁ CỔ PHIẾU DỊCH CHUYỂN
1. Dòng chảy của nguồn vốn.
- Theo Theo Druckenmiller (Huyền thoại đầu tư gần như chưa bao giờ thua lỗ): “Những con số lợi nhuận không làm dịch chuyển toàn bộ thị trường, mà chính là Cục Dự trữ Liên bang (Fed). Hãy giành sự tập trung đối với những động thái của các ngân hàng trung ương và chú ý đến dòng chảy của vốn.”
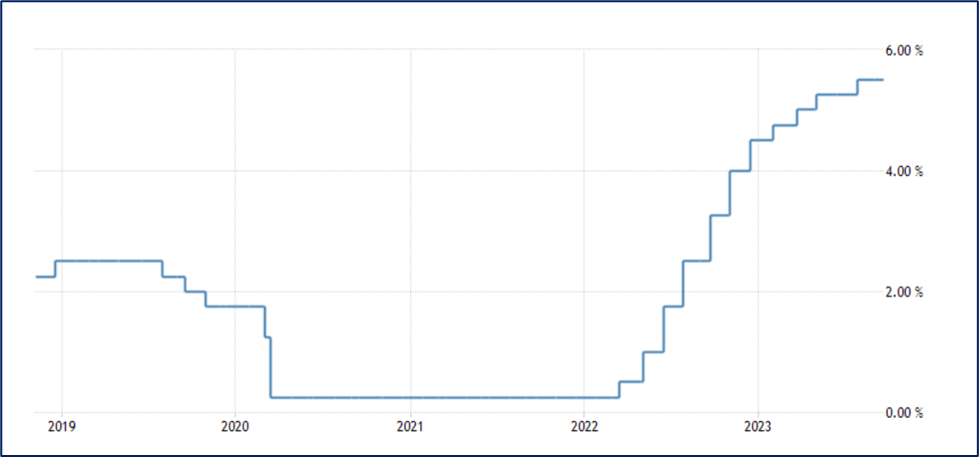
Biểu đồ lãi suất điều hành Hoa Kỳ (Nguồn: tradingeconomics)
- Ngày 15/3/2020, Ngân hàng Dự trữ Liên bang Mỹ (FED) đã hạ lãi suất cơ bản từ biên độ 1-1,25% xuống còn 0-0,25%. Việc FED hạ lãi suất trong giai đoạn đó là để hỗ trợ cho nền kinh tế đang gặp khó khăn do đại dịch Covid 19. Ngoài ra, trong năm 2020 FED còn chi ra hàng nghìn tỷ USD để mua các tài sản tài chính nhằm mục đích ổn định thị trường.
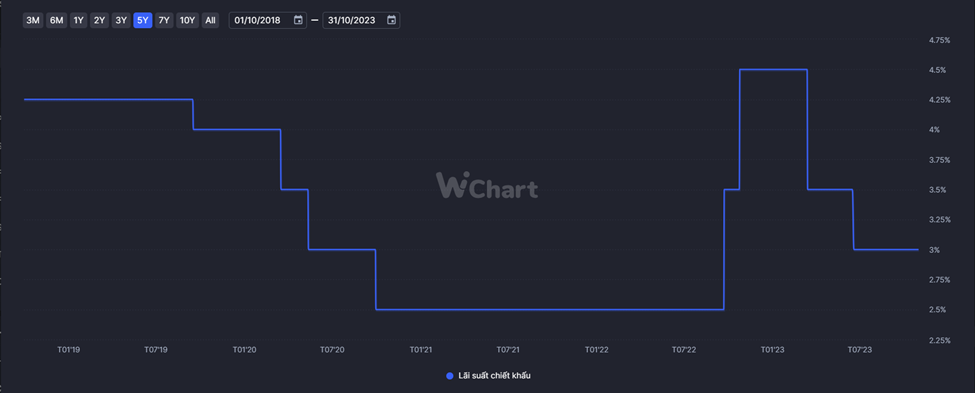
Biểu đồ lãi suất tái chiết khấu của Việt Nam (Nguồn: Wichart)
-
Hoa Kỳ là nền kinh tế lớn nhất trên thế giới, cho nên bất kỳ sự thay đổi nào trong chính tiền tệ của nước này thì đều sẽ có ảnh hưởng đến các quốc gia khác, đặc biệt là sẽ ảnh hưởng rất lớn tới Việt Nam (bởi Hoa Kỳ là thị trường xuất khẩu lớn nhất của nước ta). Sau khi Hoa Kỳ hạ lãi suất xuống biên độ 0 – 0.25% thì Việt Nam cũng liên tục hạ lãi suất điều hành. Cụ thể, vào ngày 17/03/2020, lãi suất tái chiết khấu đã giảm từ 4% xuống chỉ còn 3.5%; Ngày 13/05/2020, lãi suất tái chiết khấu giảm từ 3.5% xuống còn 3%; Ngày 30/09/2020 lãi suất tái chiết khẩu giảm xuống chỉ còn 2.5%.
-
Năm 2020, Việt Nam hạ lãi suất là để nhằm ổn định kinh tế vĩ mô và hỗ trợ cho các doanh nghiệp gặp trong khăn trong giai đoạn đại dịch Covid 19. Nhưng vào thời điểm đó hoạt động sản xuất kinh doanh bị đình trệ & kèm theo các biện pháp giãn cách xã hội. Cho nên điều này đã dẫn đến câu chuyện chính sách không đi đúng mục đích, dòng vốn thay vì chảy vào nền kinh tế thì lại chuyển dịch sang đầu cơ các tài sản tài chính.
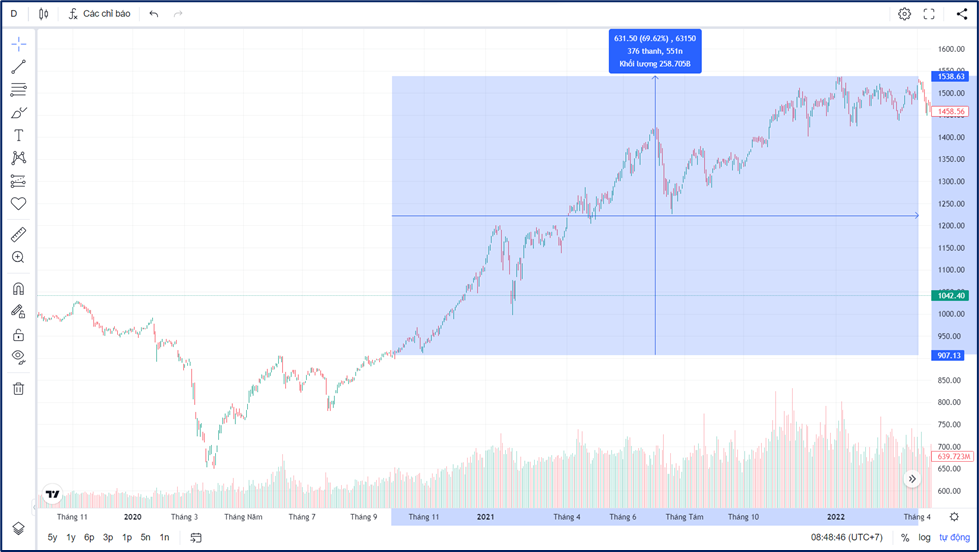
Sự tăng giá của VNINDEX trong giai đoạn cuối năm 2020 đến đầu năm 2022
-
Tính từ ngày 30/09/2020 (ngày Việt Nam hạ lãi suất tái chiết khấu xuống chỉ còn 2.5%) đến ngày 07/01/2022 (ngày thị trường chứng khoán đạt đỉnh), chỉ số VNINDEX tăng gần 70%. Trong thời gian VNINDEX tăng điểm thì gần như cổ phiếu trong tất cả các ngành cũng đều có sự tăng giá, từ chứng khoán, ngân hàng, công nghiệp nặng, cảng biển, xuất khẩu và cuối cùng là BĐS. Trong giai đoạn này có những cổ phiếu tăng giá là vì hoạt động kinh doanh tăng trưởng ấn tượng, nhưng cũng có những cổ phiếu tăng giá không dựa trên bất kỳ nền tảng cơ bản nào, nó tăng giá chỉ đơn thuần là vì các yếu tố kỳ vọng. Từ năm 2020 – cuối 2021, việc mọi người tìm được một cổ phiếu tăng vài lần là chuyện rất bình thường (kể cả các cổ phiếu không có sự tăng trưởng về KQHĐKD). Nếu KHÔNG có câu chuyện hạ lãi suất điều hành và sự dịch chuyển của dòng vốn thì những cổ phiếu có câu chuyện riêng vẫn sẽ có sự tăng giá, nhưng chắc chắn sẽ không thể nào tạo thành một con sóng lớn. Chính sự dịch chuyển nguồn vốn mới là thứ làm cho bức tranh lớn của bối cảnh đầu tư tổng thể có sự thay đổi.
-
Vào ngày 17/03/2022, FED tăng lãi suất cơ bản từ biên độ 0 – 0.25 (%) lên thành 0.25 – 0.50 (%), đây là lần đầu tiên FED tăng lãi suất trong hơn 3 năm và cũng là sự đánh dấu cho câu chuyện thắt chặt chính sách tiền tệ. Trong các giai đoạn tiếp theo, FED liên tục tăng lãi suất (từ biên độ 0.25 – 0,50% → 5.5% tại thời điểm hiện tại) và bán các tài sản tài chính để thu tiền về. Điều này đã làm cho một phần vốn rất lớn bị rút ra khỏi thị trường, ngoài ra khi FED tăng lãi suất thì sẽ dẫn đến tình trạng khối ngoại rút ròng tại các thị trường đầu tư khác. Khi dòng vốn trên thị trường bắt đầu có dấu hiệu của có sự chuyển dịch thì thị trường chắc chắn sẽ có sự biến động mạnh.
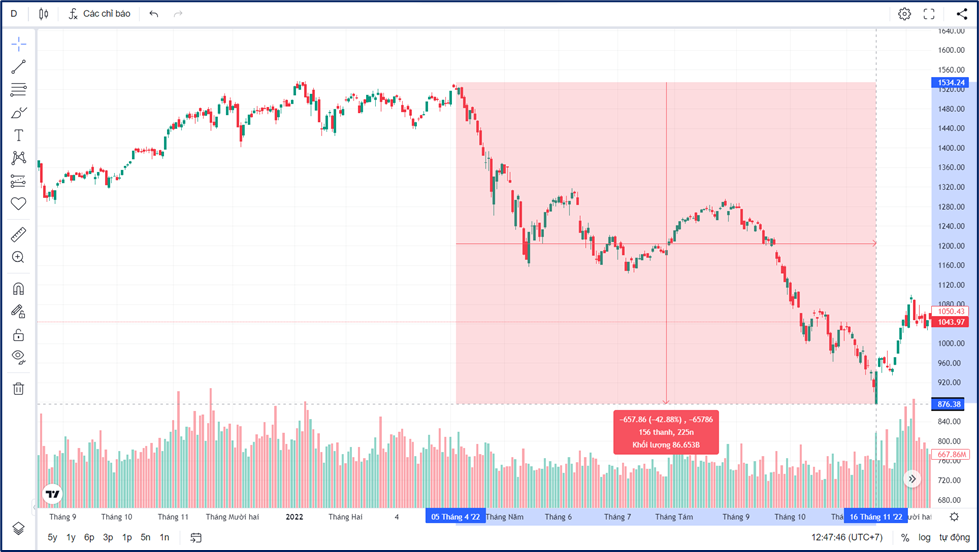
VNINDEX đổ đèo trong năm 2022
-
Sau khi FED tăng lãi suất thì thị trường chứng khoán Việt Nam đạt đỉnh rồi sau đó đổ đèo. Khi FED tăng lãi suất thì đây chính chính là tín hiệu của sự thắt chặt chính sách tiền tệ của Hoa Kỳ, rồi từ đó không ít thì nhiều sẽ kéo theo sự thắt chặt chính sách của các quốc gia khác. Sau khi FED tăng lãi suất điều hành thì thì sau đó Việt Nam cũng tăng lãi suất. Ngày 23/09/2023, lãi suất tái chiết khấu của Việt Nam tăng từ 2.5% lên thành 3.5%; Ngày 25/10/2022, lãi suất tái chiết khấu tăng từ 3.5% lên thành 4.5%. Việt Nam bắt đầu tăng lãi suất chậm hơn Hoa Kỳ 6 tháng và thị trường chứng khoán Việt Nam đổ đèo sau khi Hoa Kỳ tăng lãi suất điều hành, mặc dù khi đó nền kinh tế Việt Nam rất tốt, nhiều doanh nghiệp trong vẫn có sự tăng trưởng cực kỳ ấn tượng, nhưng thưa mọi người, chỉ cần có dấu hiệu của dòng tiền sẽ dịch chuyển trong tương lai thì đã đủ làm cho thị trường tài chính có sự biến động mạnh. Khi này đối với những ai vẫn giữ niềm tin cố hữu dựa trên những số liệu của hiện tại thì chắc chắn danh mục sẽ chịu sự tổn thất rất lớn. Khi dòng vốn rút ra khỏi thị trường thì sẽ làm cho bối cảnh đầu tư trở nên khó khăn hơn, thậm trí đối với những cổ phiếu có câu chuyện riêng thì giá cổ phiếu cũng khó có thể thực sự tăng mạnh.
-
Trong giai đoạn thị trường sụp đổ thì đây là câu chuyện của “trò chơi tâm lý” và sự lý trí sẽ hoàn toàn biến mất. Giá cổ phiếu đang từ 10 đồng giảm về 5 đồng, nhưng từ 5 đồng cũng hoàn toàn vẫn có thể giảm xuống các mức giá thấp hơn nữa, đôi khi cổ phiếu sẽ giảm bất chấp những chuyên gia trên thị trường đang nói rằng: “Cổ phiếu đã rẻ quá rồi, hãy tập trung mua gom” hay “Thị trường vùng A, B, C, … sẽ là vùng cân bằng”. Khi này mọi người càng mua gom thường thì sẽ càng thua lỗ, bởi vì khi thị trường đổ đèo thì đây là “trò chơi tâm lý”, mà đã là “trò chơi tâm lý” thì ngắn hạn sẽ đi ngược lại so với tất cả các định luật kinh tế, cho nên sự lý trí khi này thường sẽ gây ra sự thiên kiến bảo thủ và mọi người sẽ cố gắng mua càng nhiều càng tốt, nhưng điều tồi tệ nhất mà một chuyên gia có thể khuyên đó là “Mua khi xu hướng thị trường đang giảm”, bởi vì khi thị trường phi lý trí thì chẳng ai biết nó sẽ giảm bao nhiêu và trong bao lâu nữa.
Trong năm 2023, Việt Nam hạ lãi suất 2 lần (từ 4.5% xuống chỉ còn 3%), nhưng điều này không đủ để làm cho VNINDEX tạo ra một xu hướng tăng ổn định & bền vững, bởi:
- Việt Nam đang đi ngược xu hướng toàn cầu.
- Hạ lãi suất nhưng dòng vốn không chảy vào nền kinh tế & dòng vốn bị hạn chế đầu cơ các tài sản tài chính.
- Nền kinh tế đang yếu dần, dẫn đến sự suy giảm kết quả kinh doanh của các doanh nghiệp.
- Dòng vốn bị chôn trong kênh BĐS.
- Dòng vốn không có sự luân chuyển mạnh mẽ và đang có xu hướng tìm sự trú ẩn trong các tài sản có tính phòng thủ cao.
- Chiến tranh, bất ổn trên quy mô toàn cầu & xảy ra nhiều yếu tố bất định hơn.
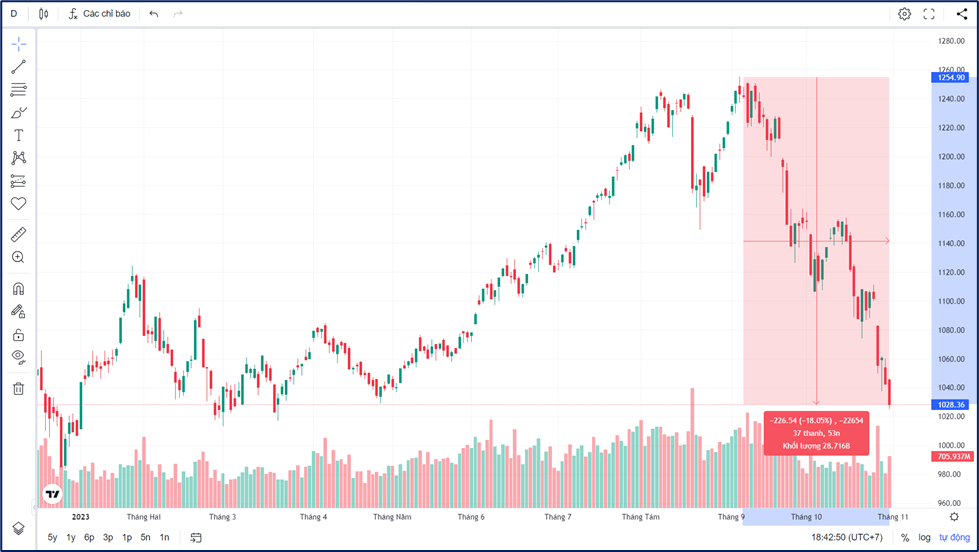
Diễn biến VNINDEX từ đầu năm 2023 đến nay
- Chính vì bối cảnh tổng thể không thực sự rõ ràng, FED vẫn liên tục tăng & giữ lãi suất ở mức cao, sự suy yếu của nền kinh tế vĩ mô, kèm theo các bất ổn địa chính trị không thể đoán định được, … Cho nên, điều này đã dẫn đến câu chuyện tuy rằng Việt Nam hạ lãi suất 2 lần, nhưng cũng không thể nào duy trì được đà tăng bền vững của thị trường. Trong giai đoạn vừa rồi, thị trường hồi phục từ đáy được bao nhiều thì bây giờ đã sụt giảm bất nhiêu. Khi chính sách tiền tệ toàn cầu đang thắt chặt & nhiều biến số rủi ro phi thị trường xuất hiện thì ta không thể nào nhắm mắt mua bừa, thay vào đó ta nên có sự quan sát tổng thể để quản trị mọi rủi ro có thể xảy ra đối với danh mục. Khi sự dòng chảy của vốn không đổ vào thị trường có hoặc chảy vào một cách không có sự bền vững thì “Đừng thấy hoa nở mà ngỡ xuân về”. Dòng chảy vốn chính là yếu tốt cốt lõi nhất làm cho cả thị trường có sự chuyên động lên – xuống và từ đó ít nhiều cũng sẽ khiến cho giá cổ phiếu có sự biến động.
Dòng chảy vốn tác động đến cả thị trường và các cổ phiếu trên thị trường, vậy thì đối với từng cổ phiếu riêng lẻ thì còn yếu tố nào làm cho cổ phiếu tăng – giảm hay không?
2. Yếu tố riêng lẻ khiến cho giá cổ phiếu dịch chuyển.
-
Một báo cáo KQKD tăng trưởng ấn tượng, triển vọng trong tương lai của doanh nghiệp & ngành nghề hấp dẫn, … liệu những điều này có thực sự làm cho giá cổ phiếu tăng? Câu trả lời là CÓ, nhưng thực ra thì cũng KHÔNG. Thế giới tài chính bị nhồi nhét bởi vô vàn thông tin nhiễu loạn và những thứ vô nghĩa. Đôi khi sẽ có những phân tích & thông tin nghe tưởng trừng như rất hợp lý, nhưng sau đó giá cổ phiếu không tăng. Vấn đề này thì chắc chắn bất kỳ ai cũng đã từng trải qua, khi này không hẳn là do mọi người sai, phần lớn thời gian trên thị trường chứng khoán là “trò chơi của tâm lý”, đó là lý do vì sao hàng trăm năm nay vẫn không có một lý thuyết kinh tế nào có thể giải thích một cách hoàn hảo về bản chất của thị trường mặc dù bản chất thị trường từ trước đến nay vẫn vậy (những lý thuyết kinh tế nếu có đúng thì chỉ đúng trong 1 giai đoạn nhất định nào đó).
-
Ngoài kia có hàng nghìn biến số tưởng trừng như sẽ có tác động đến giá cổ phiếu nhưng sự thật thì sẽ chỉ có một vài biến số trong đó thực sự làm cho giá cổ phiếu có sự dịch chuyển lên – xuống. Tại mỗi giai đoạn thì trọng số tác động đến giá cổ phiếu cũng sẽ có sự thay đổi, một nhà đầu tư, đầu cơ, giao dịch vượt trội … không phải là người đi phân tích mọi thứ mà họ là những nguời sẽ chỉ tập trung để tìm câu trả lời cho câu hỏi: “Điều gì sẽ làm cho giá cổ phiếu tăng”.
-
Ví dụ về cổ phiếu HPG

Diễn biến giá cổ phiếu HPG từ năm 2020 đến nay
-
Trong giai đoạn từ Q3/2020 đến cuối Q3/2021 giá cổ phiếu Hòa Phát đã có một xu hướng tăng rất mạnh, mọi người có thể đưa ra nhiều nguyên nhân để lý giải cho sự đi lên của giá cổ phiếu, nhưng chung quy lại thì ta có thể tóm gọn thông qua 2 yếu tố sau: (1) Dòng chảy của vốn đang tập trung rất lớn vào thị trường chứng khoán. (2) Đứt gãy chuỗi cung ứng (điều này tạo ra hiệu ứng chênh lệch về cung cầu, từ đó khiến cho doanh thu và lợi nhuận của Hòa Phát tăng mạnh). Nhưng khi dòng chảy của vốn và cung tiền bắt đầu có sự thắt chặt lại, kèm theo đó là sự đứt gãy của chuỗi cung ứng đã dần dần kết thúc (khi sự đứt gãy dần kết thúc thì lượng cung và giá bán sản phẩm sẽ sớm quay trở về mức cân bằng, từ đó khiến cho doanh thu và lợi nhuận sụt giảm) thì đây chính là thời điểm giá cổ phiếu sẽ đổ đèo, bằng chứng là cổ phiếu sau giảm từ mức đỉnh 44 xuống chỉ còn khoảng 12 (sụt giảm trên 70%).
-
Tại thời điểm cổ phiếu Hòa Phát giao dịch tại vùng đỉnh thì có rất nhiều báo cáo phân tích của các chuyên gia, công ty tài chính, … định giá cổ phiếu HPG với giá mục tiêu từ 60, 70, 80, … Họ phân tích cổ phiếu với lập luận rằng: HPG khép kín & hoàn thiện chuỗi cung ứng, Dung Quất 2 đang triển khai, ngành nghề có dự địa tăng trưởng bởi vì Trung Quốc siết chặt các hoạt động quản lý môi trường, dự phóng dòng tiền tương lai rất tích cực, … Kết quả cuối cùng cổ phiếu không những không tăng mà còn sụt giảm 70% giá trị. Đầu tư không phải là đi phân tích tất cả mọi yếu tố, mà điều quan trọng nhất trong đầu tư đó là đi tìm câu trả lời cho câu hỏi: “Điều gì sẽ làm cho giá cổ phiếu tăng hoặc giảm”, việc phân tích quá nhiều yếu tố nghe thì rất là chuyên nghiệp nhưng nó không khác gì “Rác”.
-
Ví dụ về cổ phiếu VNM
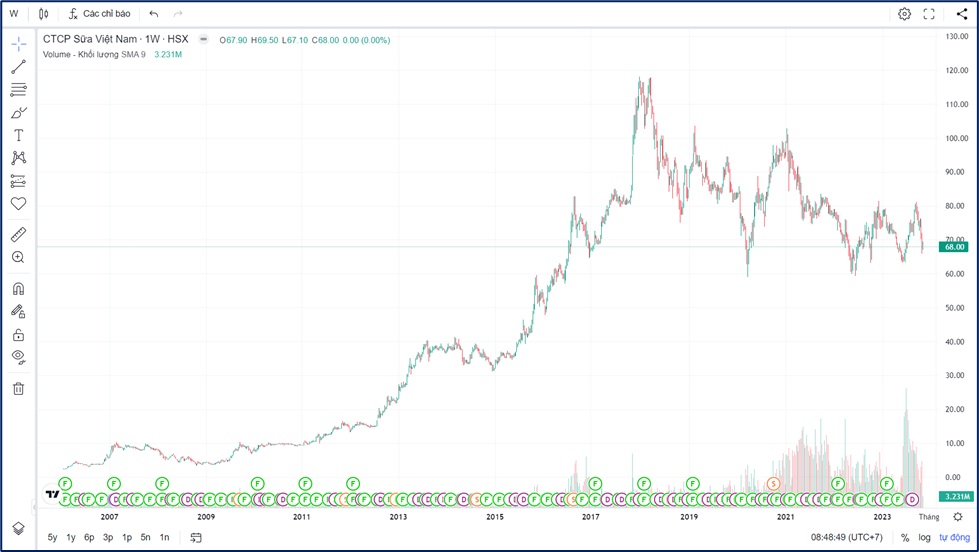
Diễn biến cổ phiếu VNM từ khi niêm yết đến nay
-
Giai đoạn trước năm 2018, cổ phiếu VNM là một trong những cổ phiếu có mức tăng giá nhiều nhất trên sàn chứng khoán Việt Nam. Trong giai đoạn này yếu tố trọng yếu tạo nên sự tăng giá của cổ phiếu VNM chính là sự tăng trưởng quy mô và thị phần . Vào năm 2018 không khó để mọi người nghe thấy những nhận xét & phân tích của các chuyên gia về cổ phiếu VNM như: VNM là cổ phiếu giá trị, VNM là cổ phiếu phù hợp để tích sản, mô hình kinh doanh ổn định, khép kín quy trình sản xuất, ROAE, ROAA và các chỉ số tài chính khác đều đẹp như mơ, ngành sữa tăng trưởng hằng nằm trên 2 con số, đời sống – mức chi tiêu của người dân ngày càng cao hơn, … Nhưng nếu mọi người mua cổ phiếu VNM từ thời điểm cuối năm 2017 – đầu 2018 thì đỉnh điểm của sự thua lỗ có thể lên đến gần 50%, ngoài ra thì mọi người còn mất thêm nhiều năm chi phí cơ hội.
-
Đối với VNM tại thời điểm cuối 2017, xét về khía cạnh hiệu quả hoạt động kinh doanh thì chẳng có gì để chê, nhưng dù mọi người có phân tích doanh nghiệp tốt bao nhiêu, ngành nghề có hấp dẫn bấy nhiều đi chẳng nữa, nhưng nếu chưa thực sự trả lời được cho câu hỏi: “Điều gì làm cho giá cổ phiếu tăng hoặc giảm” thì mọi người chỉ đơn thuần là đang tìm hiểu về doanh nghiệp và chưa thể nào được gọi là phân tích. Phân tích là quá trình đi tìm câu trả lời cho câu hỏi: “Điều gì sẽ làm cho giá cổ phiếu tăng hoặc giảm”, phân tích không phải là liệt kê, trình bày một loạt tất cả mọi thứ liên quan đến doanh nghiệp & ngành nghề. Đối với cổ phiếu VNM từ sau 2018, yếu tố trọng yếu nhất quyết định đến giá cổ phiếu sẽ tăng hay giảm đó là: Vòng đời tăng trưởng của doanh nghiệp, ta chỉ cần xoáy sâu câu chuyện này là có thể ra được vấn đề và sẽ tránh được sự thua lỗ do sự bảo thủ dựa trên các số liệu của quá khứ.
ĐỌC THÊM NHIỀU BÀI VIẾT KHÁC TẠI BLOG: tqcinvest.com
Tuyên bố trách nhiệm: Mọi thông tin chỉ là quan điểm cá nhân, cho nên mọi người hãy tôn trọng và cân nhắc thật kỹ trước khi đưa ra quyết định mua – bán