Nhìn chung góc nhìn của mình thì về vĩ mô để tạo đáy sẽ rất dài. Và gian truân mình sẽ có vài có nốt cho mn thấy.
Quan trọng nhất khi vào chu kỳ nợ thì người đứng đầu chính sách phải linh hoạt và đưa ra các giải pháp phù hợp cho chính sách.
Có 2 trường hợp để ứng xử với khủng hoảng nợ cần phân tách đó là khủnh hoảng khi nợ nước ngoài
và khủng hoảng nợ trong nước
Với trong nước quan trọng nhất là chính phủ là người kiểm soát đc tiền tệ trong nước thì sẽ có nhiều biện pháp để xử lý.
Mình xin đưa phần thảo luận của Ray Dalio cho mọi người hiểu thêm về yếu tố này.
Đừng ai mong thị trường ck + bđs sớm hồi phục sớm. Người duy nhất để xử lý khủng hoảng nợ lớn ko phải là chúng ta. 1 sự thật mà ko ai biết đó là chỉ thực sự giải quyết những vấn đề của Khủng hoảng nợ khi Hậu quả nó xảy ra thực sự nghiêm trọng xảy ra. Đây là những nghiên cứu lich sử của Mỹ 100 năm qua. Cũng như những giai đoạn Đức thời 1918-1924, cũng như 48 mô hình khác của các nước trên thế giới trong 100 năm qua…
“Hầu hết các cuộc khủng hoảng nợ có thể được quản lý để không có vấn đề lớn? Đôi khi những chu kỳ này là vừa phải, giống như va chạm trên đường, và đôi khi chúng cực đoan, kết thúc bằng va chạm. Trong nghiên cứu này, chúng tôi kiểm tra những yếu tố cực đoan - tức là, tất cả những gì trong 100 năm qua tạo ra GDP thực tế giảm hơn 3%. Dựa trên những kiểm tra của tôi về chúng và cách thức hoạt động của đòn bẩy dành cho các nhà hoạch định chính sách, tôi tin rằng các nhà hoạch định chính sách có thể quản lý chúng tốt trong hầu hết mọi trường hợp khi các khoản nợ được tính bằng đồng tiền của quốc gia đó. Đó là bởi vì sự linh hoạt mà các nhà hoạch định chính sách có được cho phép họ phân tán những hậu quả có hại theo những cách mà vấn đề nợ lớn không thực sự là vấn đề lớn. Hầu hết các vấn đề kinh tế thực sự khủng khiếp mà khủng hoảng nợ gây ra đã xảy ra trước khi các nhà hoạch định chính sách thực hiện các bước để giải quyết chúng. Ngay cả những cuộc khủng hoảng nợ lớn nhất trong lịch sử (ví dụ, cuộc Đại suy thoái những năm 1930) cũng đã qua đi một khi những điều chỉnh phù hợp được thực hiện. Từ sự xem xét của tôi về những trường hợp này, rủi ro lớn nhất không phải từ chính các khoản nợ mà đến từ a) việc các nhà hoạch định chính sách không thực hiện những điều đúng đắn, do thiếu kiến thức và / hoặc thiếu thẩm quyền, và b) hậu quả chính trị thực hiện những điều chỉnh làm tổn thương một số người trong quá trình giúp đỡ người khác. Tôi đã viết nghiên cứu này từ mong muốn giúp giảm thiểu những rủi ro này”
Lưu ý: Phải nói rằng, tôi muốn nhắc lại rằng 1) khi các khoản nợ được tính bằng ngoại tệ chứ không phải bằng tiền của chính mình, thì các nhà hoạch định chính sách của một quốc gia sẽ khó hơn nhiều để giải quyết vấn đề nợ, và 2) Thực tế là các cuộc khủng hoảng nợ có thể được quản lý tốt không có nghĩa là chúng không quá tốn kém đối với một số người.
Giải pháp đưa ra gồm có
“Chìa khóa để xử lý tốt các cuộc khủng hoảng nợ nằm ở việc các nhà hoạch định chính sách biết cách sử dụng tốt các đòn bẩy của họ và có thẩm quyền mà họ cần để làm như vậy, biết gánh nặng sẽ phải trải ra với tốc độ bao nhiêu mỗi năm và ai sẽ được hưởng lợi và ai sẽ phải gánh chịu và ở mức độ nào, sao cho có thể chấp nhận được các hậu quả chính trị và khác.”
"Có bốn loại đòn bẩy mà các nhà hoạch định chính sách có thể kéo để mang nợ
- Thắt lưng buộc bụng (tức là chi tiêu ít hơn)
- Cơ cấu lại / không trả được nợ
- Ngân hàng trung ương in tiền hoặc cung cấp đảm bảo
- Chuyển tiền và tín dụng từ những người có nhiều hơn họ 1. Thắt lưng buộc bụng (tức là chi tiêu ít hơn) cần cho những người có ít hơn
Mỗi đòn bẩy của họ có tác động khác nhau đến nền kinh tế. Một số là lạm phát và kích thích tăng trưởng (ví dụ: “in tiền”), trong khi những người khác giảm phát và giúp giảm gánh nặng nợ (ví dụ: thắt lưng buộc bụng và vỡ nợ). Chìa khóa để tạo ra một sự “xóa nợ đẹp” (tỷ lệ nợ / thu nhập giảm đi kèm với lạm phát và tỷ lệ tăng trưởng có thể chấp nhận được, mà tôi sẽ giải thích ở phần sau) nằm ở việc tạo ra sự cân bằng phù hợp giữa chúng. Trong kịch bản có lợi này, tỷ lệ nợ trên thu nhập giảm đồng thời với hoạt động kinh tế và giá tài sản tài chính được cải thiện, dần dần đưa tốc độ tăng thu nhập danh nghĩa trở lại trên lãi suất danh nghĩa.
Mỗi đòn bẩy của họ có tác động khác nhau đến nền kinh tế. Một số là lạm phát và kích thích tăng trưởng (ví dụ: “in tiền”), trong khi những người khác giảm phát và giúp giảm gánh nặng nợ (ví dụ: thắt lưng buộc bụng và vỡ nợ). Chìa khóa để tạo ra một sự “xóa nợ đẹp” (tỷ lệ nợ / thu nhập giảm đi kèm với lạm phát và tỷ lệ tăng trưởng có thể chấp nhận được, mà tôi sẽ giải thích ở phần sau) nằm ở việc tạo ra sự cân bằng phù hợp giữa chúng. Trong kịch bản có lợi này, tỷ lệ nợ trên thu nhập giảm đồng thời với hoạt động kinh tế và giá tài sản tài chính được cải thiện, dần dần đưa tốc độ tăng thu nhập danh nghĩa trở lại trên lãi suất danh nghĩa."
Nhìn vào những gì Ray Dalio chia sẻ thì thực tế nhà điều hành chính sách chỉ đưa ra giải pháp khi mà thực sự khủng hoảng đã gây ra vấn đề trầm trọng và có hậu quả rồi họ mới đưa ra giải pháp khắc phục
Đây là vấn đề trước mắt mình nghĩ sẽ khá lâu mà VN mình sẽ có thể đưa ra biện pháp cụ thể để cứu doanh nghiệp mà có khi phải để chết hẳn đã.
Đừng ai mong thị trường ck + bđs sớm hồi phục sớm. Người duy nhất để xử lý khủng hoảng nợ lớn ko phải là chúng ta. 1 sự thật mà ko ai biết đó là chỉ thực sự giải quyết những vấn đề của Khủng hoảng nợ khi Hậu quả nó xảy ra thực sự nghiêm trọng xảy ra. Đây là những nghiên cứu lich sử của Mỹ 100 năm qua. Cũng như những giai đoạn Đức thời 1918-1924, cũng như 48 mô hình khác của các nước trên thế giới trong 100 năm qua…
Giờ không còn gì xấu hơn được nữa và những cái tốt đang xuất hiện
- DXY đang giảm mạnh từ đỉnh
- Kỳ vọng sắp đàm phán đình chiến
- TQ mở cửa
3 vĩ mô bom tấn này sẽ làm xoay chiều kinh tế thế giới từ thiên nga đen thành thiên nga trắng
Về VN thì
- Mỹ mới bỏ VN khỏi danh sách theo dõi thao túng tiền tệ
- Dân ôm tiền ngồi canh CK rất đông
- CK đang quá rẻ, về book value rẻ hơn 2008
CKVN giờ mọi cái xấu đã all in và giảm quá đà
Và up lại hình chữ V sớm thôi
Không thể cứ giảm một cách điên khùng vô lý vậy được
Đầu tư CK là mua khi giá quá bèo bọt, phi lý , khi nhà nhà chim lợn, short và bán khi tất cả đồng thanh ca ngợi.
CK đơn giản thế thôi
bạn đã cập nhật lại chưa? đưa ra số liệu dxy cụ thể giúp mình đỉnh và giá hiện tại ?
bạn đưa ra giúp mình số liệu p/e thống kê qua các năm, và tổng sl cp niêm yết 2008-2022 ???
luận điểm bạn đưa ra mình đồng ý với quan điểm của bạn từ động thái 2 cuộc họp từ ubck và bộ xây dựng gần đây nhất, điều quan trọng là cung tiền từ động thái của nhà điều hành là chưa hề rõ nét, một mớ hỗn độn về tpdn, nợ xấu mà nó được tạo ra từ những năm trước đó, chuyện khắc phục không phải một sớm một chiều, sltk sl tp đáo hạn quý 4 2022 là 85k tỷ tập trung lớn ở bank bds, Khối lượng TPDN đáo hạn trong năm 2023 và 2024 ước khoảng 790.000 tỉ đồng, trong đó bds chiếm 260k tỷ? cung tiền ở đâu, chính sách ở đâu, tín dụng ở đâu mà hỗ trợ cho bds???
bds khó khăn thế kia với áp lực quả núi đè lên 2 vai thì thử hỏi các ngành nghề liên đới đến tác động phục hồi của nền kinh tế thế nào?
bank, xd, chứng khoán…
quan trọng nhất nhà cung tiền bị siết từ tín dụng, tp, tăng lãi suất cho vay ở ngưỡng trên chục % ???
Về số liệu bác tự xem nhé
Còn mấy vấn đề bác đề cập thì media và các chuyên gia đề cập nhiều hơn cả năm rồi, không mới gì cả
Giờ ở đâu cũng thấy lập đi lập những vấn đề ai cũng biết cả. Đọc hoài chán ngáy !
Nói tóm lại phố wall không có gì mới cả
Không có gì lên mãi cũng chẳng có gì xuống mãi
Mua khi mọi sự phi lý thái quá, cổ phiếu như giấy toilette từ miệng mọi người
Và bán khi mọi việc đẹp như tranh vẽ , cổ phiếu quý như vàng, như kim cương
Bạn đưa ra luận điểm mà k có các con số, hay đánh giá cụ thể chi tiết thì tôi không tán thành lắm.
Dj sẽ rớt trong một khoảng time cho bạn thấy, kiểm chứng lời tôi nói hôm nay nhé .
Thay Lời Tôi Muốn Nói Trích LHH:
Thị trường chìm trong đau thương 3 tháng gần đây khiến nhiều NDT thắc mắc lý do :Tại sao?
1, tại sao cổ phiếu rẻ thế mà vẫn xuống
2, tại sao DJ tăng mà Index lại giảm
3, Ngành BDS gặp khó thì BDS đứt thôi chứ sao lại liên quan đến các cp khác
4, bộ đội về làng mà sao các phiên hồi thì lại đi xuống
5, bắt đáy được chưa , mua xong liệu có lên ngay . Không mua liệu có còn mua kịp khi index lên.
6, 900 đã là đáy chưa hay phải về 800 ,700 thậm chí 600 như 2020
7, Tiền đang ở đâu , các kênh khác có gì hấp dẫn đâu ( BDS đang ở đỉnh, Vàng , Đô không hấp dẫn)
Rất nhiều câu hỏi tại sao đang cần được có lời giải, để từ đó ra lời giải của việc tại sao Index xuống , 20 năm nay index cứ mỗi lần lên đỉnh lại về thời kỳ đồ đá , về lại nơi bắt đầu.
1, CP rẻ sao vẫn xuống. Chắc các cụ còn nhớ câu : cp rẻ thì sẽ có lý do để rẻ thêm . Bản chất nhiều DN sau đợt kích vừa rồi đã tăng vốn ồ ạt chia tách , thưởng nhiều lần. Vốn phình to thì dẫn tới floating ngày càng nhiều. Float càng nhiều thì càng khó kiểm soát giá. Dễ bị ăn Force sell vì kho hàng càng ngày càng lớn. Dễ bị Fomo khi có tin xấu . Cộng với Việc P/e của năm nay khác năm trước. P/e sẽ bị tăng lên nếu lợi nhuận DN không kịp tăng theo vốn tăng.
Nhiều cụ nghĩ P/e đã rẻ (p/e quá khứ ) nhưng không nhìn p/e năm tới sẽ khác ( vốn tăng, lợi nhuận giảm do khó khăn từ vĩ mô )
2,DJ tăng index giảm : lật lại quá khứ các giai đoạn 2006-2009 , 2010-2014 , 2015 -2020 , 2020-2022
Chắc các cụ có tuổi đời 15 năm kinh nghiệm trading thì đã quá quen thuộc với việc index đi không cùng xu hướng với DJ. BẢn chất của việc này đơn giản chỉ là Vnindex không thể giữ được như các thị trương phát triển , luôn luôn bị xếp hạng ở thị trường mới nổi, tính đầu cơ cao . Thị trường không thể lên hạng vì những yếu tố chưa được đáp ứng như T+0 , tính đầu cơ lên xuống theo chu kỳ . Không phải do thực chất đi lên của nền kinh tế. Cho nên các giai đoạn lên mạnh chủ yếu là do yếu tố cung tiền M2 để kích thích nền kinh tế.
Cho nên việc đi ngược không có gì là lạ cả. DJ tăng index giảm, DJ giảm Index giảm sâu.
3, Cp BDS bị giải chấp, các ngành khác liên quan : nó liên quan đến yếu tố tâm lý " cổ phiếu đắt " . Không có chuyện rất nhiều cp về mức trà đá thì sẽ có cổ phiếu giá cao, dù đó có là DN tốt đi chăng nữa.
khi index giảm sâu , kể cả dừng giảm về vùng đáy. Xu hướng dòng tiền ít ỏi còn lại sẽ chú ý nhiều đến cổ dưới 10. Ít ai múc cổ 30-40-50 vì nhất là ở VN, người ta nghĩ 2 lên 5, 5 lên 10 dễ hơn 50 lên 100.
vậy thì giá cao cứ để đó ăn sau, hoặc chơi 1 mình, hoặc chơi với Tây .
Khi tiền ít và sợ sệt> tâm lý đám đông sẽ coi giá CP là đắt khi giá cp đó là cao . Không quan tâm nhiều đến giá trị .
4, Bộ đội về làng, nhưng sau đó lại đi : bản chất là về thật , lực bắt đáy này có 2 loại :
- các kho hàng đảo vị thế, tạo cung cầu và đáo hạn margin - > có cầu lớn chính là đội này
- NDT tham gia bắt đáy, PS cân Long bù short
Thật ra index khi xuống sẽ tạo hình dây xích, các cụ ngày xưa còn gọi là cưa chân, dân dã gọi là bò tùng xẻo hay dao cùn cứa cổ. Đây là chiêu thức cực kỳ dã man của chu kỳ đánh xuống. Luôn tạo ra cảm giác hồi , cảm giá đáy , không mua thì hôm sau sẽ không kịp mua.
Đó là thời xưa, thời nay các công cụ phong phú hơn . Từ khi có PS thì mức độ tàn khốc sẽ mạnh hơn nữa, cho nên độ dốc cũng sâu hơn. Nếu như năm 2008 , thị trường tạo 3 đỉnh theo sườn phải dốc thì index hiện nay tạo luôn 2 cái vai đầu vai dốc thẳng, tức là làm NDT không kịp phản ứng. Oánh TA đứt gãy hết.
Công cụ PS sẽ tập trung tại 4 nhóm force
- floating cực nhiều, vốn loãng, kho hàng lớn
- ông chủ vay margin để giữ tỷ lệ kiểm soát , oánh vỡ margin ông chủ
- có liên quan đến DN vướng lao lý
- hệ sinh thái nắm chéo , margin chéo.
Cho nên những phiên hồi, bản chất lại là cái bẫy kéo cầu cutloss đoạn sau. Lượng giao dịch vẫn lên 10 ngàn tỷ thì đa phần trong đó nhiều khi lại là đảo vị thế mà thôi.
5, bắt đáy được không : có câu , thà mua đắt 10-20% khi đã ổn định còn hơn là bắt dao rơi nhiều lần.
index 1 khi đã về đáy thì chắc chắn nó là đáy tù, không phải đáy nhọn. Hơn nữa index có 2000 mã thì khi xuống là xuống giống nhau. Sao phải sợ không kịp mua. Đảo danh mục là chuyện bình thường.
6, Các mốc 900 -800-700- hay thậm chí 600 như 2020. Đâu mới thực sự là đáy.
Bản chất cần nhìn nhận nhiều cp đã về rẻ và đáy cũ. Hiện nay chúng ta giữ được ở mốc 900 này là do quy mô thị trường và số cổ phiếu trong 2 năm vừa qua đã nhân lên hàng tỷ cổ. Các ngân hàng bơm ra hàng tỷ cổ giấy , chưa kể nhóm CK hay BDS. Như vậy về mặt chỉ số được nâng lên ở đây là do vốn hóa .
Như vậy nếu giá các cp ở các DN vốn hóa lớn, đặc biệt là VN30 về giá đáy của 2020 thì nó sẽ giữ. Nhưng nếu giảm thủng đáy về đúng bản chất lúc chưa tăng vốn thì chuyện về lại vùng như 2020 cũng vẫn có thể xẩy ra
rất nhiên nó còn phụ thuộc vào việc hút tiền hay thắt chặt tiền tệ ở mức nào nữa/ Các yếu tố về thanh khoản của các ngân hàng và sự đổ vỡ của dòng BDS có domino không ?
7, Tiền mất hút -
Câu trả lời vẫn là tiền đã bị hút vào kênh tiết kiệm lớn chứ không phải vào CK, BDS, ( 1 phần vào tỷ giá )
20 năm qua, mỗi lần ngân hàng tăng lãi suất tiển gửi để bù đắp thanh khoản là lượng tiền sẽ ồ ạt gửi tiết kiệm. LS liên ngân hàng tăng mạnh.
BDS bản chất ở ngoài đang ở đỉnh, chưa giảm . Bởi chính vì các ông chủ vẫn cố giữ neo cao để đảm bảo cho các khoản vay. VÌ thề giá chưa giảm. Mà trong 1 chu kỳ của suy thoái kinh tế,chỉ khi nào BDS giảm sâu thì dòng tiền mới lưu thông lại. Chứ tất cả cung tiền, Lạm phát đã nhét hết vào kênh giá BDS cao vót rồi thì tiền đâu ra nữa.
Cho nên tiền cứ vào tiết kiệm là thế.
LS vay sẽ theo LS huy động mà tăng , DN khác bị ảnh hưởng liên đới. Dẫn đến sụt giảm lợi nhuận toàn ngành. Chứng khoán là bản đo sức khỏe của DN. DN yếu thì tất nhiên CK không lên được.
Trên đây là 1 vài chia sẻ của LHH về thị trường, để mọi người có thêm những thông tin khách quan và đa chiều hơn nữa . Cám ơn mọi người.
Mấy việc đó ai cũng biết rồi, lập đi lập lại mãi có bao nhiêu đó, nghe hoài chán quá.
Những tin bom tấn mới cực kỳ quan trọng ảnh hưởng xoay chiều kinh tếthì không được nghe đề cập , lạ nhỉ
-
DXY qua đỉnh và đang giảm vững chắc , Euro , GBP , JPY …tăng giá rất đẹp là một minh chứng cho việc giảm giá usd
DXY giảm quả bom khổng lồ treo lơ lửng trên đầu kinh tế các nước Asia trong đó có VN được gở bỏ.
Cách đây vài tháng các chuyên gia thế giới dự DXY tăng có thể làm sụp đỗ kinh tế của nhiều nước Asia trong đó bao gồm VN ! -
TQ mở cửa hỗ trợ mạnh mẽ giúp kinh tế thế giới
-
Đình chiến : được cả thế giới mong chờ. Đình chiến là vấn đề năng lượng sẽ được tháo nút thắt
-
CPI mỹ đang giảm, làn sóng xa thải đang bắt đầu ở Mỹ
Tất cả những điểm mấu chốt nhất để hậu thẫn kinh tế đang sáng dần lên làm kinh tế xoay chiều tích cực
Những điễm mấu chốt vĩ mô quan trọng nhất , mới nhất không thấy bàn luận k cứ lôi mấy cái thiên nga đen nhai đi nhai lại đến phát chán.
Vĩ mô gở được bom treo thì kinh tế VN được trợ sức, đầu tư gia tăng, dự trữ tăng, CPI giảm, lãi suất giảm , dòng chảy vốn được thông thoáng …các vấn đề tồn động sẽ được giải quyết
Vĩ mô là phải nhìn tổng hợp, tổng thể chứ không phải cắm một yếu tố rồi gào lên , lập đi lập lại để big short, chim lợn mong thị trường tiếp tục đổ nát , sụp đổ để hốt zero đồng!
TQ bđs sập trước VN hơn 1.5 năm
TQ đóng cửa covid đến giờ
Tính ra TQ phải tệ hơn VN rất nhiều nhưng TQ vẫn sống, ck TQ đâu có sập đổ tan tành như VN.
VN công nhận xây dựng thì dở nhưng PHÁ thì giỏi đẳng cấp thế giới nhỉ! Sorry không phải chê VN nhưng giờ toàn nghe rao giảng kiểu vậy ! Phát chán
Về vĩ mô, xin hỏi các chuyên gia tầm cở nổi tiếng của VN :
- Áp lực lớn nhất với kinh tế vĩ mô VN là gì?
***Xin thưa chẳng phải bom trái phiếu VND mà là DXY đơn giản vi VND VN in được nhưng USD thì không. DXY mà cứ tăng mạnh là kinh tế VN khả năng cao giống Thailand 1997 ***
Lúc đó kinh tế nát như tương, đổ vở hết và phải đi chực chầu xin xỏ các định chế tài chính thế giới như đi ăn xin , nói gì đến riêng bđs .
Đưa tiêu đề bàn luận vĩ mô mà không nắm , không hiểu vĩ mô
Chỉ nhằm mục đích nhắm vảo bđs để chim lợn, hù doạ bản thân mình và hù doạ người khác mong ck cơ sở sập đổ tiếp thì không hay tí nào cả.
Mà dạo này ở đâu cũng nghe ca bài ca này…chán kinh hồn.
Bạn nhìn nhận qua điểm vĩ mô theo trường phái bất chấp thế này thì tôi cũng không còn gì để bàn thêm, thứ quan trọng đối với vĩ mô việt nam thời điểm lúc này là xử lý được khủng hoảng, khống chế và hạ nhiệt lạm phát và hạ nhiệt tỷ giá, và điều lớn nhất đó là cung tiền khi nào thì sẽ được chảy như một dòng sông lớn để tuôn ra cách nhánh sông nhỏ???
Không có cung tiền thì chứng khoán vĩ mô mà bạn nói sáng sủa bằng niềm tin ah bạn?
Mình tranh luận đến đây thôi, chúc bạn bắt đáy thành công như lời bạn nói, chào thân ái .
Các bác chim lợn, đang big short và muốn cơ sở sập tiếp chứ gì? Đọc qua là biết ý đồ rồi
Những điểm mấu chốt vĩ mô mình đã đề cập.
Các bác cứ lên hỏi thống đốc NHTƯ các nước xem họ đang sợ gì nhất ?
Tốt nhất các bác nên xem lại hai từ “ vĩ mô” đang mang ra với mục đích, ý đồ “ phá” nát cơ sở đi nhé!
Mình stop ở đây. Mình đề cập vĩ mô thế đã đủ lắm rồi.
Cái quan trọng nhất bây giờ ko còn là Vĩ mô mà là Dòng tiền trong nước đang bị siết và niềm tin của NDT đã mất. Vết thương sâu thì cần thời gian chữa lành. TT cần ít nhất hết 2023 để lấy lại niềm tin trước đã rồi hãy nghĩ đến tăng tốc
Đổ lỗi cho trái phiếu: vậy trách nhiệm của cơ quan nhà nước thế nào khi :
UBCKNN đã triển khai 30 đoàn thanh tra về phát hành trái phiếu DN
(Chinhphu.vn) – Từ tháng 10/2021 đến nay, Uỷ ban Chứng khoán Nhà nước (UBCKNN) đã phối hợp triển khai 30 đoàn thanh tra, kiểm tra hoạt động phát hành, giao dịch trái phiếu doanh nghiệp (TPDN) đối với các tổ chức cung cấp dịch vụ tư vấn và tổ chức phát hành. UBCKNN chuyển tài liệu kiểm tra 5 Công ty chứng khoán (CTCK) cho Cơ Cảnh sát điều tra - Bộ Công an.
19/09/2022
19:00
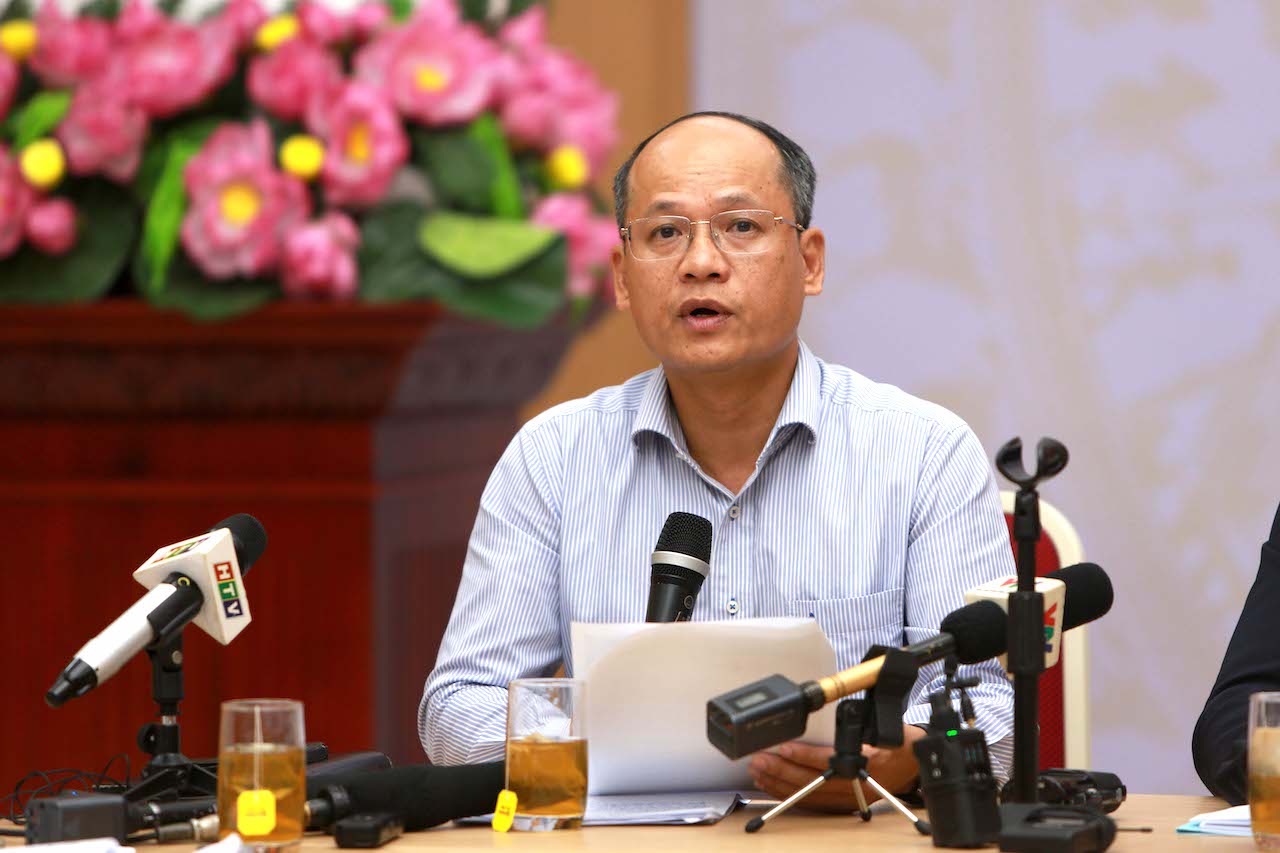
Ông Lê Công Điền, Vụ trưởng Vụ Giám sát Công ty đại chúng (UBCKNN) - Ảnh: VGP/HT
Đây là thông tin được ông Lê Công Điền, Vụ trưởng Vụ Giám sát Công ty đại chúng (UBCKNN), cho biết tại buổi họp báo chuyên đề do Bộ Tài chính tổ chức chiều 19/9 tại Hà Nội. Thực hiện các công điện chỉ đạo của Thủ tướng Chính phủ, Bộ trưởng Bộ Tài chính về việc tăng cường quản lý, giám sát, thanh tra, kiểm tra TTCK, TPDN, UBCKNN đã phối hợp với các đơn vị thuộc bộ, các Sở Giao dịch chứng khoán và các cơ quan chức năng triển khai nhiều hoạt động tăng cường quản lý giám sát thị trường.
Qua kiểm tra 21 công ty chứng khoán (7 định kỳ và 14 đột xuất) cung cấp dịch vụ, cho thấy có 6 trường hợp vi phạm liên quan đến việc cung cấp dịch vụ TPDN riêng lẻ.
Trong đó, có công ty cung cấp dịch vụ tư vấn hồ sơ chào bán TPDN riêng lẻ, cung cấp dịch vụ đại lý lưu ký, chuyển nhượng TPDN khi chưa được UBCKNN cấp phép nghiệp vụ bảo lãnh phát hành (BLPH).
Một số công ty vi phạm không bảo đảm các thông tin trong hồ sơ chào bán phát hành trái phiếu riêng lẻ chính xác, công bố thông tin (CBTT) sai lệch, CBTT không đúng thời hạn theo quy định về mua lại trái phiếu trước hạn.
Có 2 công ty vi phạm chào bán TPDN ra công chúng nhưng không đăng ký với UBCKNN, đa số các công ty vi phạm CBTT không đúng thời hạn theo quy định Nghị định 153/NĐ-CP quy định về chào bán, giao dịch TPDN riêng lẻ tại thị trường trong nước và chào bán TPDN ra thị trường quốc tế.
Bên cạnh đó, ông Lê Công Điền cho hay: UBCKNN - Bộ Tài chính đã phối hợp chặt chẽ với NHNN, Bộ Công an và các cơ quan chức năng trong hoạt động quản lý, giám sát, nhằm phát hiện, xử lý kịp thời các hành vi vi phạm quy định pháp luật trái phiếu riêng lẻ.
Thời gian tới, đại diện UBCKNN cho biết, bám sát chỉ đạo của lãnh đạo Bộ Tài chính, UBCKNN sẽ tiếp tục phối hợp với các đơn vị thuộc bộ, Sở Giao dịch chứng khoán Hà Nội (HNX) và các cơ quan chức năng tăng cường công tác quản lý, giám sát, tiếp tục thanh tra, kiểm tra các tổ chức cung cấp dịch vụ, tổ chức phát hành TPDN riêng lẻ để kịp thời phát hiện và xử lý các hành vi vi phạm quy định.
Bên cạnh đó, đối với 5 CTCK liên quan đến vụ việc Tập đoàn Tân Hoàng Minh, UBCKNN đã trao đổi kết quả, tài liệu kiểm tra 5 CTCK cho Cơ Cảnh sát điều tra - Bộ Công an.
Còn đối với 9 tổ chức phát hành gồm: 4 tổ chức phát hành không phải công ty đại chúng kiểm tra đột xuất và 5 tổ chức phát hành là công ty đại chúng thanh tra định kỳ, kết quả kiểm tra, thanh tra cho thấy có tổng cộng 8/9 tổ chức phát hành có vi phạm.
Cụ thể, có 2 tổ chức phát hành không phải công ty đại chúng vi phạm quy định tại Luật Chứng khoán là (Công ty cổ phần (CTCP) Tập đoàn Apec Group và CTCP Tập đoàn VsetGroup chào bán trái phiếu ra công chúng nhưng không đăng ký với UBCKNN theo quy định).
UBCKNN đã xử phạt 600 triệu đồng/tổ chức phát hành và áp dụng biện pháp khắc phục hậu quả thu hồi trái phiếu đã phát hành, hoàn trả tiền mua trái phiếu cho nhà đầu tư nếu nhà đầu tư có yêu cầu. Bên cạnh đó, UBCKNN đã trao đổi thông tin, tài liệu liên quan đến trường hợp của CTCP Tập đoàn VsetGroup với Cơ quan Cảnh sát điều tra - Bộ Công an.
UBCKNN đã công khai Quyết định xử phạt vi phạm hành chính, áp dụng các biện pháp khắc phục hậu quả đối với 2 tổ chức phát hành trên trang thông tin điện tử của UBCKNN; công khai dấu hiệu bất thường theo kết quả kiểm tra CTCP Tập đoàn VsetGroup và việc UBCKNN phối hợp với Cơ quan Cảnh sát điều tra - Bộ Công an liên quan xem xét trường hợp CTCP Tập đoàn VsetGroup.
-
Nghị định mới về trái phiếu doanh nghiệp giúp thị trường minh bạch hơn
-
Gia tăng trách nhiệm để phát triển thị trường trái phiếu doanh nghiệp lành mạnh
-
Những điểm nhà đầu tư cần lưu ý khi tham gia ‘sân chơi’ trái phiếu doanh nghiệp
Có 2 tổ chức phát hành không phải công ty đại chúng (CTCP Đầu tư Thương mại Hồng Hoàng và Công ty TNHH Đầu tư và Phát triển Bất động sản Seaside Homes) kiểm tra đột xuất theo chỉ đạo của Bộ Tài chính. Kết quả kiểm tra cho thấy 2 tổ chức phát hành vi phạm công bố thông tin không đúng thời hạn theo quy định tại Nghị định số 153/2020/NĐ-CP UBCKNN đã xử phạt 70 triệu đồng tổ chức và công khai Quyết định xử phạt đối với các tổ chức này trên trang thông tin điện tử của UBCKNN.
Có 4 tổ chức phát hành là công ty đại chúng thanh tra định kỳ (CTCP Công trình giao thông Đồng Nai, CTCP Tân Phú Việt Nam, CTCP Tập đoàn Danh Khôi, CTCP Bất động sản và Đầu tư VRC) vi phạm nghĩa vụ công bố thông tin theo quy định tại Nghị định số 153/2020/NĐ-CP.
Ngoài ra, theo kết rả soát đối với nội dung đơn của nhà đầu tư, UBCKNN đã xử phạt 1 tổ chức phát hành không phải công ty đại chúng (CTCP Đầu tư và Công nghiệp Việt Hưng) vi phạm về công bố thông tin không đúng thời hạn, UBCKNN đã xử phạt Công ty 60 triệu đồng.
UBCKNN đều đang và sẽ công khai các quyết định xử phạt đối với công ty trên trang thông tin điện tử của UBCKNN.
Tại buổi họp báo ông Ông Nguyễn Hoàng Dương, Phó Vụ trưởng Vụ Tài chính ngân hàng và các tổ chức tài chính (Bộ Tài chính) cho biết: Ngày 16/9, Chính phủ đã ban hành Nghị định số 65/2022/NĐ-CP sửa đổi, bổ sung một số điều của Nghị định số 153/2020/NĐ-CP theo nguyên tắc tuân thủ điều kiện phát hành trái phiếu quy định tại Luật Chứng khoán, Luật Doanh nghiệp, bổ sung các quy định theo thẩm quyền của Chính phủ để tiếp tục phát triển thị trường TPDN minh bạch, bền vững, bảo vệ quyền lợi cho cả doanh nghiệp phát hành và nhà đầu tư, khắc phục bất cập trên thị trường thời gian vừa qua. “Nghị định mới cũng tăng cường quản lý, giám sát, bao gồm cả giám sát liên thông giữa lĩnh vực thị trường tài chính, lĩnh vực tín dụng ngân hàng và các lĩnh vực khác của nền kinh tế”.
Huy Thắng
Nhìn thị trường còn èo uột lắm. Tầm này mà muốn giàu nhanh là không ổn. Nhẫn nại đợi thêm thời gian vì có rất nhiều yếu tố chưa đủ tốt để thị trường đi lên. Tết đến nơi rồi cẩn thận lỡ tay tết lại mất vui. Chúc ace đầu tư may mắn
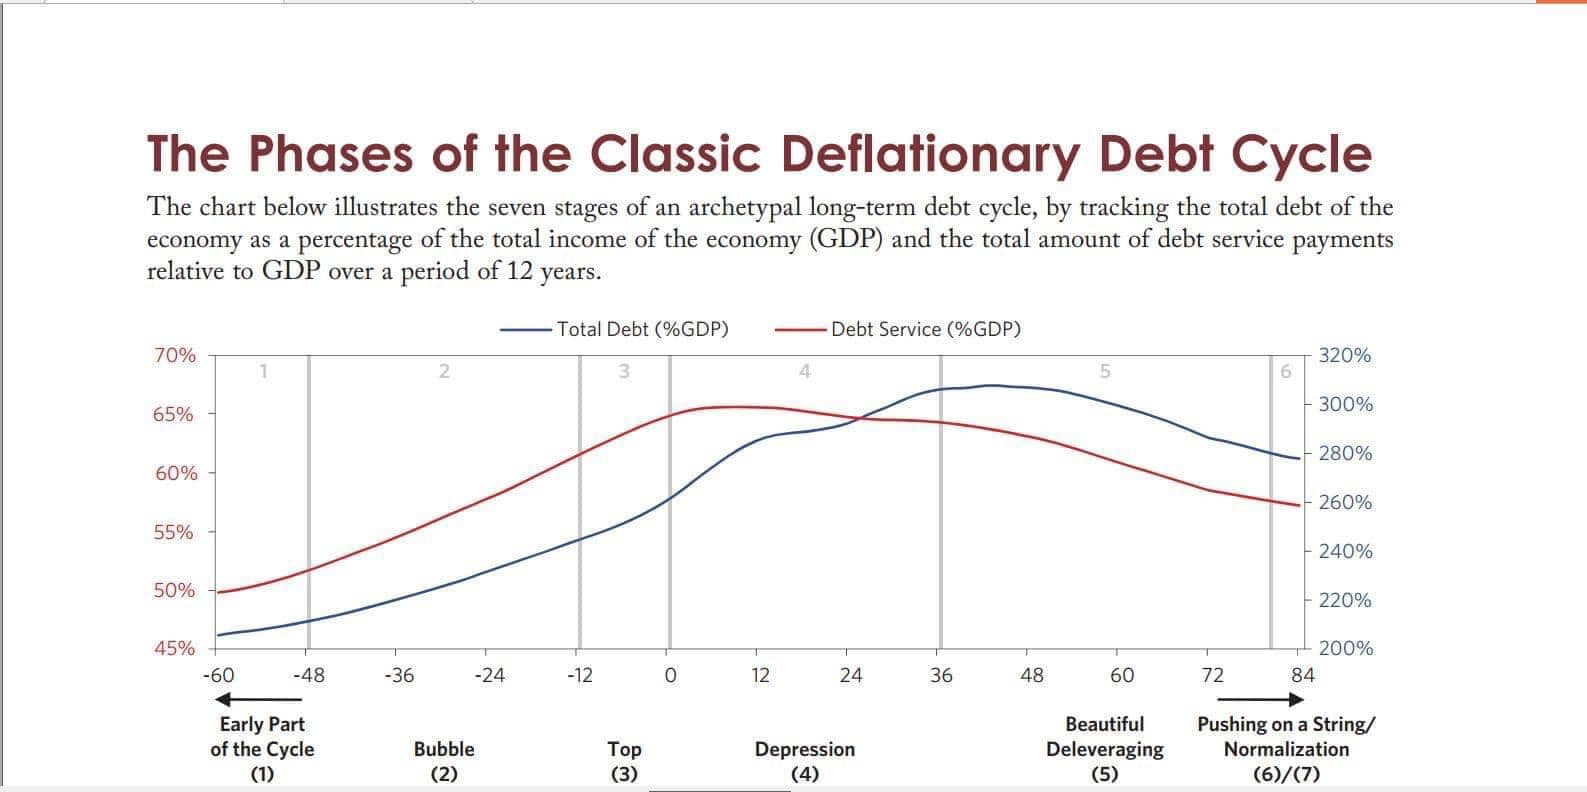
CHU KỲ NỢ VÀ TĂNG TRƯỞNG VÀ SUY THOÁI TRONG NỀN KINH TẾ:
- Phần đầu của chu kỳ:
Trong giai đoạn đầu của chu kỳ, nợ không tăng nhanh hơn thu nhập, mặc dù tăng trưởng nợ rất mạnh. Đó là bởi vì tăng trưởng nợ đang được sử dụng để tài trợ cho các hoạt động tạo ra tăng trưởng thu nhập nhanh.
Ví dụ, tiền đi vay có thể giúp mở rộng doanh nghiệp và làm cho doanh nghiệp đó hoạt động hiệu quả hơn, hỗ trợ tăng trưởng doanh thu. Gánh nặng nợ thấp và bảng cân đối kế toán lành mạnh, do đó, có nhiều dư địa để tư nhân, chính phủ và ngân hàng tăng cường phát triển. Tăng trưởng nợ, tăng trưởng kinh tế và lạm phát không quá nóng cũng không quá lạnh.
- Bong bóng :
Trong giai đoạn đầu tiên của bong bóng, các khoản nợ tăng nhanh hơn thu nhập và chúng tạo ra lợi tức tài sản nhanh chóng và tăng trưởng. Quá trình này nói chung là tự củng cố vì thu nhập, giá trị ròng và giá trị tài sản tăng lên khả năng vay của người vay.
Điều này xảy ra bởi vì người cho vay xác định số tiền họ có thể cho vay trên cơ sở bên vay: 1) thu nhập dự kiến / dòng tiền để trả nợ, 2) giá trị ròng / tài sản thế chấp (tăng lên dưới dạng tài sản giá cả tăng), và 3) khả năng cho vay của chính họ.
Tất cả những điều này cùng nhau tăng lên. Mặc dù tập hợp các điều kiện này không phải là bền vững vì tốc độ tăng nợ đang tăng nhanh hơn thu nhập cần thiết để phục vụ họ, người đi vay cảm thấy giàu có, vì vậy họ chi tiêu nhiều hơn số tiền kiếm được và mua tài sản với giá cao bằng đòn bẩy.
Đây là một ví dụ về cách điều đó xảy ra: Giả sử bạn kiếm được 50.000 đô la một năm và có giá trị ròng là 50.000 đô la. Bạn có khả năng vay 10.000 đô la mỗi năm, vì vậy bạn có thể chi tiêu 60.000 đô la mỗi năm trong một số năm, mặc dù bạn chỉ kiếm được 50.000 đô la. Đối với toàn bộ nền kinh tế, việc tăng vay và chi tiêu có thể dẫn đến thu nhập cao hơn và định giá cổ phiếu tăng và các giá trị tài sản khác, mang lại cho mọi người nhiều tài sản thế chấp hơn. Mọi người sau đó vay ngày càng nhiều hơn, nhưng miễn là khoản vay đó thúc đẩy tăng trưởng, nó có khả năng chi trả.
- Đạt đỉnh:
Khi giá được thúc đẩy bởi nhiều hoạt động mua có đòn bẩy và thị trường bị kéo dài, sử dụng đòn bẩy và định giá quá cao, nó sẽ trở nên chín muồi để đảo chiều. Điều này phản ánh một nguyên tắc chung: Khi mọi thứ tốt đến mức chúng vẫn chưa thể trở nên tốt hơn thì mọi người đều tin rằng chúng sẽ đạt được đỉnh cao hơn của thị trường đang được tạo ra. Mặc dù các đỉnh được kích hoạt bởi các sự kiện khác nhau, nhưng hầu hết chúng thường xảy ra khi ngân hàng trung ương bắt đầu thắt chặt và lãi suất tăng. Trong một số trường hợp, sự thắt chặt được tạo ra bởi chính bong bóng, bởi vì tăng trưởng và lạm phát đang gia tăng trong khi những hạn chế về năng lực đang bắt đầu trở nên căng thẳng.
Ví dụ, đối với một quốc gia đã trở nên phụ thuộc vào việc đi vay từ các chủ nợ bên ngoài, việc cho vay trở lại do các nguyên nhân ngoại sinh sẽ dẫn đến thắt chặt thanh khoản. Việc thắt chặt chính sách tiền tệ bằng đồng tiền mà các khoản nợ bằng nội tệ.
- Suy thoái:
Trong các cuộc suy thoái bình thường (khi chính sách tiền tệ vẫn còn hiệu lực), sự mất cân đối giữa lượng tiền và nhu cầu trả nợ có thể được điều chỉnh bằng cách cắt giảm lãi suất.
Tình trạng suy thoái bắt đầu, các vụ vỡ nợ và tái cơ cấu sẽ ảnh hưởng đến nhiều đối tượng khác nhau, đặc biệt là những người cho vay có đòn bẩy (ví dụ: ngân hàng), giống như một trận tuyết lở. Nỗi sợ hãi của cả người cho vay và người gửi tiền, dẫn đến việc các tổ chức tài chính thường không có tiền để đáp ứng, trừ khi họ được chính phủ bảo vệ. Việc cắt giảm lãi suất không thực sự hiệu quả bởi vì các mức sàn của lãi suất phi rủi ro đã bị ảnh hưởng và do chênh lệch tín dụng tăng lên, lãi suất của các khoản cho vay rủi ro sẽ tăng lên, gây khó khăn cho các khoản nợ đó. Việc cắt giảm lãi suất cũng không giúp ích được gì nhiều cho các tổ chức cho vay có vấn đề về thanh khoản và đang phải gánh chịu rủi ro. Ở giai đoạn này của chu kỳ, các khoản vỡ nợ và thắt lưng buộc bụng (tức là các lực giảm phát) chiếm ưu thế và không đủ cân bằng với các lực kích thích và lạm phát của việc in tiền để trang trải các khoản nợ (tức là tiền tệ hóa từ nợ).
Với việc các nhà đầu tư không muốn tiếp tục cho vay và những người đi vay cố gắng tìm tiền mặt để trang trải các khoản nợ của họ, tính thanh khoản - tức là khả năng bán các khoản đầu tư lấy tiền trở thành một mối quan tâm lớn.
Như một minh họa, khi bạn sở hữu một công cụ nợ 100.000 đô la, bạn cho rằng bạn sẽ có thể đổi nó lấy 100.000 đô la tiền mặt và bằng đổi tiền mặt lấy hàng hóa và dịch vụ trị giá 100.000 đô la. Tuy nhiên khi một số lượng lớn người đổ xô chuyển đổi tài sản tài chính của họ thành tiền và mua hàng hóa và dịch vụ trong thời kỳ tồi tệ, ngân hàng trung ương hoặc phải cung cấp tính thanh khoản cần thiết bằng cách in thêm tiền.
Sự suy thoái có thể xuất phát hoặc nguyên nhân từ các vấn đề về khả năng thanh toán hoặc các vấn đề về dòng tiền. Một vấn đề về khả năng thanh toán có nghĩa là, theo các quy tắc kế toán và quản lý, doanh nghiệp không có đủ vốn chủ sở hữu để hoạt động - tức là nó bị “phá sản” và phải đóng cửa. Vì vậy, luật kế toán có ảnh hưởng lớn đến mức độ nghiêm trọng của vấn đề nợ tại thời điểm này. Một vấn đề về dòng tiền có nghĩa là một thực thể không có đủ tiền mặt để đáp ứng các nhu cầu của mình, thường là do những người cho vay của chính họ đang lấy tiền ra khỏi- tức là có một sự “chạy trốn”. Một vấn đề về dòng tiền có thể xảy ra ngay cả khi doanh nghiệp có đủ vốn do vốn chủ sở hữu nằm trong các tài sản kém thanh khoản. Thiếu dòng tiền là một vấn đề nghiêm trọng ngay lập tức và do đó là nguyên nhân chính của hầu hết các cuộc khủng hoảng nợ.
Chu kỳ, và với nhiều nợ nhiều hơn.
Tại sao?
Bởi vì mọi người thúc ép nó - họ có xu hướng vay và chi tiêu nhiều hơn thay vì trả nợ. Đó là bản chất của con người. Kết quả là, trong thời gian dài, các khoản nợ tăng nhanh hơn thu nhập.
Điều này tạo ra chu kỳ nợ dài hạn. Trong quá trình tăng lên của chu kỳ nợ dài hạn, người cho vay mở rộng tín dụng một cách tự do ngay cả khi mọi người trở nên mắc nợ nhiều hơn. Đó là bởi vì quá trình chi tiêu tăng lên tạo ra thu nhập tăng và giá trị ròng tăng lên, điều này làm tăng khả năng vay của người đi vay, cho phép mua và chi tiêu nhiều hơn, v.v.
Hầu hết mọi người đều sẵn sàng chấp nhận rủi ro nhiều hơn. Khá thường xuyên các loại trung gian tài chính mới và các loại công cụ tài chính mới phát triển nằm ngoài sự giám sát và bảo vệ của các cơ quan quản lý. Điều đó đặt họ vào một vị trí cạnh tranh hấp dẫn để mang lại lợi nhuận cao hơn, sử dụng nhiều đòn bẩy hơn và thực hiện các khoản vay có tính thanh khoản cao hơn hoặc rủi ro tín dụng. Với nguồn tín dụng dồi dào, những người đi vay thường chi tiêu nhiều hơn.
Ngược lại, những người cho vay, những người đang tận hưởng khoảng thời gian tốt đẹp, lại tự mãn hơn những gì họ nên có. Nhưng các khoản nợ không thể tiếp tục tăng nhanh hơn số tiền và thu nhập cần thiết để phục vụ họ mãi mãi, vì vậy họ đang phải đối mặt với vấn đề nợ. Khi đạt đến giới hạn của tăng trưởng nợ so với tăng thu nhập, quá trình này sẽ diễn ra ngược lại. Giá tài sản giảm, con nợ gặp khó khăn trong việc trả nợ và các nhà đầu tư lo sợ và thận trọng, dẫn đến việc họ bán hoặc không chuyển khoản cho vay.
Điều này dẫn đến các vấn đề về thanh khoản, có nghĩa là mọi người cắt giảm chi tiêu của họ. Và vì chi tiêu của một người bằng thu nhập của người khác, nên thu nhập bắt đầu giảm xuống, điều này làm cho mọi người thậm chí còn ít được tín nhiệm hơn. Giá tài sản giảm càng bóp chết các ngân hàng, trong khi tiền trả nợ tiếp tục tăng, khiến chi tiêu càng giảm hơn nữa. Thị trường chứng khoán sụp đổ và căng thẳng xã hội gia tăng cùng với tình trạng thất nghiệp, khi các công ty tín dụng và thiếu tiền mặt giảm chi phí.
với kiểu việt nam như này thì dưới 900 mới tạo đáy được